어떤 보험사를 선택해야 할까요?
보험사별 연금수령액과 가입조건을 한눈에 비교해드립니다. 보험사별 연금수령액과 가입조건을 한눈에 비교해드립니다.
* 보험사 및 상품별로 상이할 수 있으므로, 관련항 세부사항은 반드시 해당 약관을 참조하시기 바랍니다.
* 상기 내용은 보험설계사의 개인의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다.
100세 시대, 노후준비는 선택이 아닌 필수!100세 시대, 노후준비는선택이 아닌 필수!
국민연금만으로는 부족할 수 있는 노후생활비,보험사별 연금수령액을 비교하여 나에게 맞는 연금보험을 준비해보세요.국민연금만으로는 부족할 수 있는 노후생활비,보험사별 연금수령액을 비교하여나에게 맞는 연금보험을 준비해보세요.
지금 내 조건이라면, 매월 얼마의 연금을 받을 수 있을까요?지금 내 조건이라면,매월 얼마의 연금을 받을 수 있을까요?

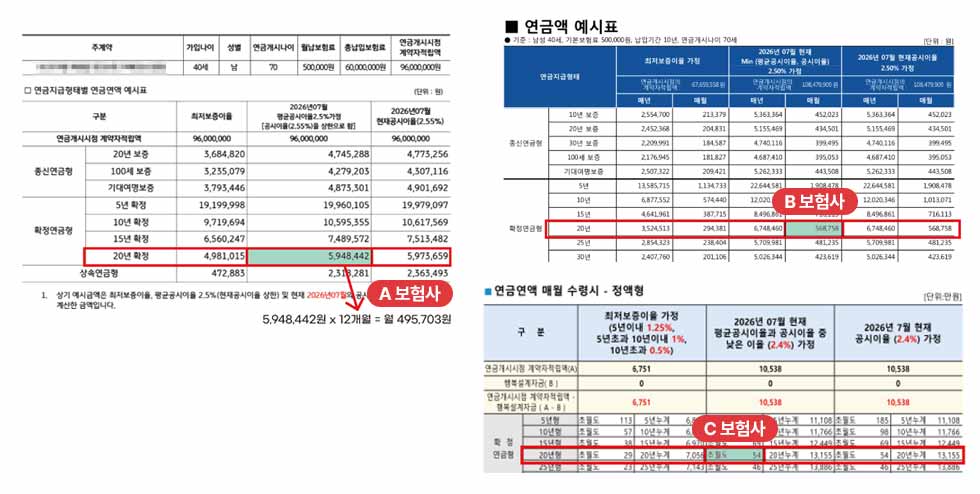
기준 : 40세 남성, 회사사무직종사자, 승용차운전, 비위험직, 상해등급 A월 50만, 10년 납입, 70세 연금 개시, 20년 확정연금형기준 : 40세 남성, 회사사무직종사자, 승용차운전,비위험직, 상해등급 A월 50만, 10년 납입, 70세 연금 개시, 20년 확정연금형
예상 월 연금
495,703원


예상 월 연금
568,758원

예상 월 연금
540,000원
보험사마다 연금수령액, 최저보증이율, 공시이율, 지급방식이 다릅니다.그래서 비교할수록 더 좋은 선택이 가능합니다.보험사마다 연금수령액, 최저보증이율,공시이율, 지급방식이 다릅니다.그래서 비교할수록 더 좋은 선택이 가능합니다.
* 위 예시는 이해를 돕기 위한 예시이며, 실제 연금액은 가입 조건과 보험사에 따라 달라질 수 있습니다.
* 최저보증이율은 연금 수령시에만 적용되며 중도해지 시 원금손실이 발생할 수 있습니다.
* 위 예시는 이해를 돕기 위한 예시이며, 실제 연금액은
가입 조건과 보험사에 따라 달라질 수 있습니다.
* 최저보증이율은 연금 수령시에만 적용되며
중도해지 시 원금손실이 발생할 수 있습니다.
* 보험회사 상품별, 성별, 연령, 직업에 따라 가입 가능한 담보와 가입금액, 보험료 등은 달라질 수 있습니다.

은퇴 후 매월 연금으로 생활비 준비

장기적으로 안정적인 연금 설계

관련 세법 요건 충족 시 비과세

종신, 확정 등 선택 가능

안정적인 노후를 위한최저 보증 수준을 꼭 확인하세요.

같은 보험료라도 보험사마다연금액이 달라질 수 있습니다.

공시이율과 자금 운용방식을비교하여 장기적인 자산형성에유리한 상품을 선택하세요.
비과세 요건을 충족하면 이자소득세 15.4%가 부과되지 않아 실수령액이 더 커집니다.비과세 요건을 충족하면 이자소득세 15.4%가부과되지 않아 실수령액이 더 커집니다.
 연금보험(비과세 요건 충족 시)
* 소득세법 제16조,소득세법시행령 제25조, 소득세법 시행규칙 제12조의2 근거하여 일정요건 충족시 비과세되며, 세금에 관한 정확한 내용은 세무사 등의 전문가 및 관련 법령을
확인하시기 바랍니다. 비과세 요건 : 계약자와 피보험자가 동일하고, 5년이상 납입 및 10년이상 유지하는 등 비과세 요건을 충족해야 합니다.
* 상기 내용은 보험설계사의 개인의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다.

20개 보험사를 비교하여 가장 적합한 연금을 추천해드립니다.전문가와 1:1 상담으로 최적의연금 설계를 받아보세요.
 카카오톡 상담하기